2016년 3월 30일 수요일

Japan Is Still In The Trap


05년 이후 일본 경제성장률과 높은 상관관계를 갖는 것이 가계소비이고 다음이 민간투자다. 이는 전분기 대비 성장률을 보이도 그렇고 전년 동기비 성장률을 보아도 같다. 안타깝게도 정부지출은 유의미하다고 보기 어렵다.

얼마전 소비세 인상을 늦추겠다는 아베의 언급을 보았는데 이는 가계지출이 부진해 내린 결정이 아닐까 싶다.

일본의 경제성장률을 보면 qoq 기준 정체 혹은 하락추세 yoy 기준 정체 혹은 완만한 둔화로 해석될 여지가 있다. 즉 경기는 등락을 보이고 있지만 15년 2분기 이후 계속해서 정체 혹은 하락이 보이고 있고 경제의 확장 역시도 둔화되는 모습이다.


12년과 비교해 엔화의 가치는 15년까지 약 50%에 가깝게 하락했다. 동기간 일본의 물가도 따라 오르며 오랜기간 일본을 괴롭힌 저물가를 해결할 수 있을 것처럼 보였지만 이내 물가성장률은 다시금 내려가며 일본을 괴롭히고 있다.

14년에 단행된 소비세 인상이 아베에겐 큰 실수였다. 이후 일본경제성장률과 가계지출의 행보가 이유를 말해준다.

일본은 아무래도 더 적극적인 통화 재정정책을 펼쳐보던가 아니면 차라리 아예 지금과는 반대로 강력한 구조조정을 통해 자원의 효율적 사용을 높여보는게 어떨까 싶다. 물론 이런저런 일들을 벌리고 있는 아베가 후자를 선택할 가능성은 낮다. 민심을 더 잃어서 좋을게 없으니...

여튼 일본은 참 이래저래 어려워 보인다.

2016년 3월 29일 화요일

15년 4분기 경제성장률 그리고 고민? 확인?


15년의 경제를 보면 가장 눈에 띄는건 큰 경기변동과 민간소비이다.

연율로 계산한 15년의 분기별 qoq 국내총생산은 3.2% - 1.7% - 5.0% - 2.7%로 분기별 성장률의 변동폭이 크다. 변동폭이 크다는 것은 불안정을 의미하고 불안정은 결국 예측을 어렵게 한다.

15년 국내총생산에 대한 지출에서 민간소비가 차지하는 비율은 49%로 절반을 차지한다. 그런데 3,4분기 민간소비는 전기대비 높은 성장률을 보여주었음에도 qoq 국내총생산 증가율에는 큰 영향을 미치지 못하였다.


경기의 변동과는 달리 경제는 더 큰 확장을 이어갔다.
이는 소비와 투자가 전년동비기 견조하게 고루 증가한데 기인한다. 특히 투자부문에서는 건설투자가 소비부문에서는 민간소비가 전년비 크게 확장됐다. 하지만 이 두 지표의 qoq(경기)흐름이 정체 혹은 둔화를 보이고 있음에 따라 올 해는 다소 어려울 수 있다는 생각을 해본다.

일단 우리나라 경제의 판단은 보류.

민간소비가 이정도로 살아났는데 경기가 개선되지 않은점, 우리나라에 새로운 시장이 아직 열리지 않은점, 미국의 매출/재고가 아직 개선되지 않은점, 다른 선진국 나라들의 경제가 여전히 부진한 점 등등을 보면 오히려 부정적인 부분이 부각된다.

--

난 과거 글에서 수출과 내수를 언급할 때면 늘 최용식 소장님의 글을 인용했다.
"국내총생산에서 차지하는 비중은 내수가 87%에 이르고, 수출은 13%에 불과하다. 고환율 정책은 일시적으로 수출을 증대시킬지 몰라도 비중이 훨씬 큰 내수경기를 악화시킴으로써 경기부진을 초래하여 국민의 경제적 고통을 가중시킨다."
이는 총생산이 내수와 수출을 통해서만 소비가 된다고 가정을 한 후 수출총액(매출액)을 국내총생산과 같이 부가가치의 합으로 계산해서 나온 수치이다. 보통 부가가치가 매출의 30~40%정도 이니 수출의 총액에서 40%를 곱한 후 국내총생산과의 비율을 구하면 수출의 비중이 위와 같이 낮아진다. 근래 수출의 비중이 더 커졌으니 수출의 비중은 조금 올라갔을테다.

지금까진 위 최용식 소장님의 논리가 틀렸다는 생각이 들지 않아 있는 그대로 받아드렸었다. 하지만 알파고와 이세돌의 경기 이후 내 상식을 하나씩 체크하면서 위 소장님의 논리도 확인해보았고 조금 이상한다는 생각이 들었다.


위는 14년과 15년의 지출항목으로 본 국내총생산이다.
위 표를 보면 국내총생산에 대한 지출이 소비+자본+순수출(수출-수입)+통계상불일치로 이뤄짐을 알 수 있다. 국내총생산은 부가가치의 합으로 계산이 되고 수출은 매출액으로 계산이 되어 기준이 다른데 총생산에 대한 지출을 구하는데 수출액을 부가가치고 바꾸지 않고 계산한다?

만일 소장님의 말이 맞다면 위의 한국은행 통계는 매우 잘못된 것이고 그것이 아니라 내가 모르는 것이 있다거나 잘못 알고 있는 것이라면 소장님의 주장이 틀린게 된다. 상식적으로 내가 모르거나 잘못 알고 있는 무언가 있다고 보는게 맞을것 같다.

일단 한국은행에 문의를 했으니 답이 오기를 기다려 이후 생각해봐야겠다.

2016년 3월 27일 일요일

새벽의 주저리 잡담..

투자를 하면서 참 어려운 것이 타이밍이다.
언제 넣고 언제 나와야 할지 참 알기가 어렵다. 

난 경기의 전반을 지나 후반을 이야기 하면서도 아직은 하락에 배팅을 하지 않는다고 말했다. 주변 지인들이 내게 물었을 때에도 같은 말을 했다. 

후반인데 하락에 배팅을 하지 않는다니..? 그럼 언제 해야하나? 
이 부분은 사실 나도 고민이 많다. 
일단 장단기 금리차를 두고 결정하려고 한다. 

내가 생각하는 우리나라의 경쟁력은 08년 금융위기 이전과 비교해 많이 높아졌다. 헌데 환율이나 증시는 08년 위기 직전과 비교해 나아진게 없다. 나는 환율과 증시는 그 국가의 가치를 평가하는데 좋은 척도라고 생각하기에 지금의 환율과 증시가 다소 이해되지 않는다.

그럼 미국의 경쟁력이 상대적으로 우리나라보다 빠르게 높아졌나? 아니면 우리나라의 경쟁력이 나아지지 않았는지 반대로 나에게 질문을 해보아야 하는걸까? 그것도 아니라면 08년의 우리 증시는 현재의 가치를 반영할 만큼 거품이었다고 이해해야 하는가?

많은 이들이 거품 혹은 폭락을 이야기한다..
난 아직 어느 쪽이 더 맞는지 모르겠다.
조금더 정확히 말하면 난 상승 후 충격을 기다리고 있다.

하지만 이는 결국 지나보아야 알 수 있는 답이다..

오늘은 왠지 중경삼림의 OST 몽중인이 듣고 싶다...


--

금요일 외국인 친구들과 술을 마시고 집에 돌아와 작성한 포스트..
이제보니 작성만 하고 올리지는 않았다.
아마도 만취한 상태에서 쓴 글이라 부끄러웠나보다.

신기하게도 글을 쓰던 시점의 내가 전부 기억이 나는데
다 쓰고 난 후의 내가 기억이 안난다..

2016년 3월 24일 목요일

Checking My Common Sense

이세돌과 알파고의 대결을 보면서 가장 재미났던 것은 알파고의 수를 한 해설자가 인간의 수가 아니라고 한 것이다. 하지만 그 수로 인해 이세돌이 어려움을 겪었는데 이는 결국 우리의 상식이 실제에선 크게 다를 수 있다는 것을 의미한다. 더구나 이세돌은 바둑에 있어서 정점에 있었던 사람인데 그 사람조차 상식의 틀에서 벗어나기 힘들었다는 사실이 나를 더 놀라게 했다. 

그래서 내가 경제를 이해하는 가장 큰 줄기 수요, 공급, 물가를 다시 한번 확인해보고 싶어졌다. 

난 수요와 공급 그리고 물가(가격)의 민감도와 속도가 다르고 그로 인해 경기의 사이클이 발생한다는 생각을 갖고 있다. 


물가란 결국 가격.
물가를 이해하기 위해서 가격을 이해할 필요 있음.
그리고 가격은 수요와 공급이 결정.


수요의 특징
- 공급과 비교해 민감하게 움직이고 가속도는 느리다.

공급의 특징
- 수요와 비교해 둔감하게 움직이고 가속도는 빠르다.


가격의 특징
- 둔감.
- 관성이 커 한번 움직이면 방향을 돌리기 어려움.
- 수요가 공급보다 커지면 대체로 상승하곤함.

----

일단 이정도 확인.
위의 내용만 보아서는 특별히 내 상식이 틀리다고 보이진 않음. 
따라서 경제를 이해하는 큰 틀도 아직은 다를 필요가 없음.

2016년 3월 17일 목요일

Exchange Rate


환율 하락 속도가 빠르다.
하지만 이런 빠른 환율하락은 전에 없었던 것이 아니다. 가깝게는 지난 10월에도 이렇게 빠른 속도로 환율이 하락했었다. 속도가 다소 빠르지만 우선 다음주까지는 지켜보고 고민해도 될 듯.


dollar index가 하락추세를 만들고 있는 만큼 환율이 추가로 하락할 가능성이 크다.
오버해서 억지로 환율을 다시 올리지 말고 속도만 잘 조절하자.

US Retail Sales, Inventories, Dollar Index And Export For korea


개인소비와 소매판매의 상관관계가 있다. 당연하다.
그리고 변곡점에서 개인소비보다 소매판매의 변동폭이 더 크다.

실질소매매출과 실질개인소비모두 위로 꼬리를 올렸다. 이것이 추세가 되는지 알 수 없다. 일단 이정도.


yoy 소매재고/소매판매 = 파란선
yoy 한국 수출 = 주황선
수출은 역수를 취했다.

홍박사님의 책 "환율의 미래"에서 미국의 재고와 수출의 상관관계가 언급된다.
이들의 역의 관계가 매우 잘보임.

추가 3/30) 홍박사님의 책에서 언급된 자료가 아니라 홍박사님 블로그에 언급된 자료였음.


소매 매출 yoy = 파란선
소매 재고 yoy = 주황선

yoy 소매 매출이 반등하는 모습이 보인다.
yoy 매출의 증가속도가 yoy 재고보다 빠르다면 이는 한국의 수출증가에 좋은 영향을 미칠 수 있다.


yoy dollar index (broad, major) = 주황,회색
yoy 한국 수출 = 파랑 (역수를 취했음)

yoy dollar index와 수출도 높은 상관관계를 보인다
재미난건 dollar index가 오르면(달러강세) 수출이 감소하는 모습을 띄고
dollar index가 내리면(달러약세) 수출이 증가하는 모습을 띈다.
중국도 위와 비슷한 모습을 띈다.

dollar index의 증가율이 점차 낮아지는 모습.
수출의 증가가 기대되는 부분.

위 두 지표를 통해 볼 때 수출의 감소폭이 다소 줄어들 수 있다는 희망을 가져본다. 미국의 경기가 살아나며 소비가 증가해준다면 수출의 증가도 희망해 볼 수 있는 부분. 경기가 살아날 수 있을지는 아직 잘 모르겠지만 후행지표인 실업률을 보아도 그렇고 물가 등 다른 지표들을 볼 때 조금 기대되는 부분이 있다.

--


2016년 3월 10일 목요일

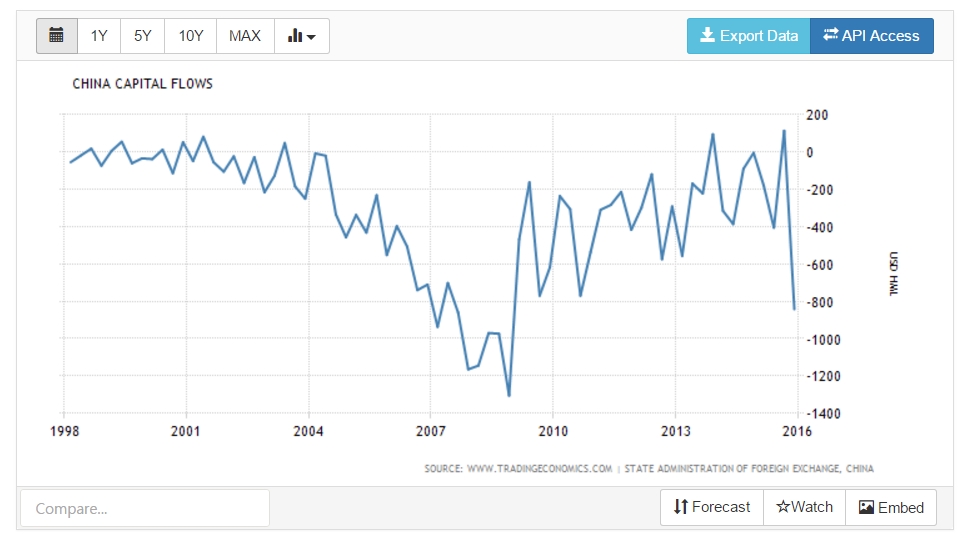
China Capital Flows


16년 중국경제를 바라보며


중국서 유령무역 위장한 불법자본유출 지속…"400조원 추산"
http://www.yonhapnews.co.kr/bulletin/2016/03/09/0200000000AKR20160309091700009.HTML?4704f6e0

中 자본유출 원인은 中기업 외채상환
http://www.asiae.co.kr/news/view.htm?idxno=2016030709405566534

BIS “中 자본이탈 주범, 투매보다 달러부채 상환”

"중국, 자본유출 우려에 해외투자 촉진 계획 중단"

IB들 "중국 자본유출, 이제 시작일 뿐"