2017년 2월 6일 월요일
US New Order, Inventories, Leading Index and Export For Korea
1월 수출액이 매우 잘나왔다. 1월 설이 있었음을 감안한다면 매우 고무적인 상황이다.
하지만 이를 두고 계속해서 무한정 긍정적으로 볼 이유는 아직 없다는게 내 생각이다.
FRED에서 ISM지수들을 제공하지 않기에 다소 아쉽지만 그런대로 우리나라의 수출과 상관관계가 높은 지수들이 있다. 신규주문, 재고, 선행지수가 바로 그들인데 노란 수출과 비교해서 보면 모두 높은 상관관계를 갖고 있음이 보인다.
이들 지표를 두고 수출과 비교해 선후행 관계를 따져보면 재고는 후행, 신규주문은 동행, 선행지수는 선행하는 모습을 볼 수 있다.
16년을 거치면서 신규주문의 반등이 보여졌고 수출도 그에 맞춰 동행하는 모습을 보여주고 있다. 하지만 이들 지표에 다소 선행하는 모습을 보였던 선행지수는 아직 반등의 기미가 보이지 않는다.
물론 이들 관계가 과거 94년과 같이 단기간 디커플링이 될 수 있겠지만 더 장기간 비슷한 움직임을 가져왔던 만큼 그저 앞으로 수출이 잘될 것이라고 긍정만 하기엔 다소 불안하다.
물론 나 역시 거품을 예상하고 있는 만큼 부정적일 필요도 없다는 생각이지만 주변의 많은 분들이 너무 긍정적인 예상을 하시고 있어 나 스스로가 비판적일 필요가 있어 보인다..
2016년 11월 8일 화요일
New Orders, Inventories, and Export for Korea
10월 수출은 아직 업데이트 안했다.
하지만 추세적으로 하락은 얼추 마무리가 된게 아닐까 생각된다.
물론 모든 일은 속단할 수 없다.
하지만 신규주문과 재고의 yoy% 추세적 상황을 지켜보면 긍정적인 신호를 확인할 수 있다.
재고는 한국 수출의 후행적인 지표로서, 신규주문은 다소 선행하는 지표로서 사용이 가능한데 신규주문은 추세반전에 가깝고 재고는 하락추세의 마무리가 보인다.
오늘은 미국 선거 뉴스를 보자.
영국과 같은 놀라운 결과가 나올지도 내심 궁금하다..
2016년 9월 2일 금요일
Export For Korea
미국의 재고는 business와 retail 재고가 있는데 이 둘은 시차는 조금 있었지만 늘 같은 모양으로 움직여왔다. 그런데 15년을 기점으로 이 둘의 추세가 크게 달라지고 있다. 정확인 이유는 모르겠지만 이는 셰일오일과 유가가 힌트가 아닐까 예측만 하고 있다.
재고를 언급한 이유가 있다. 그것은 우리나라의 수출은 미국의 재고와 연관이 있기 때문이다. 지금까지 모습만 두고 본다면 business 재고가 우리나라 수출과 더 관련성이 높아 보인다. 그리고 inventories to sales ratio(ISR)는 한국의 수출을 이해하는데 좋은 지표가 된다.
8월분 수출을 업데이트 하지 않았다.
산업통산자원부에 따르면
"8월 수출은 20개월만에(‘14.12월 이후 최초), 수입은 23개월만에(‘14.9월 이후 최초) 전년동기대비 증가 전환 http://www.motie.go.kr/motie/ne/presse/press2/bbs/bbsView.do?bbs_seq_n=158534&bbs_cd_n=81" 했다고 한다.
사실 전년동기비로 길게 보면 11년 이후부터 우리나라의 수출은 정체를 겪었고 14년부터 하락세를 보였다. 그리고 이제서야 수출이 양전환한 모습이다.
2016년 7월 10일 일요일
OECD Leading Indicators, US Retailers Inventories and Sales, Export For Korea
-- 미국 매출 재고 VS 한국 수출
과거 글에서 한국 수출을 이해하는데 미국 지표 중 retailers inventories, sales, and inventories/sales지표를 보였다.
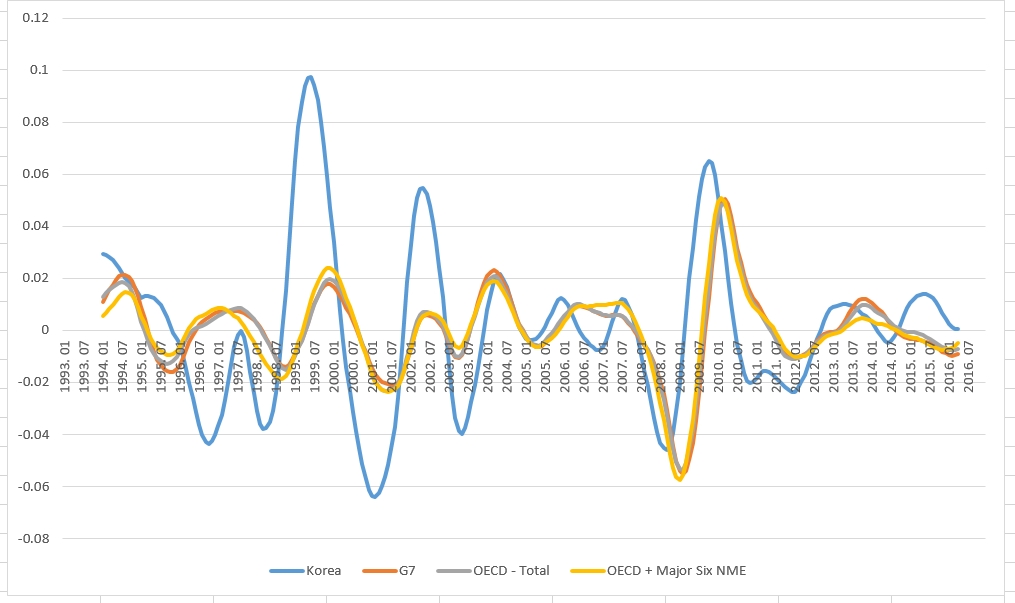
이제보니 OECD에서 발표하는 선행지수와 한국의 수출간 상관관계가 더 분명하게 보이고 노이즈도 적으며 OECD 선행지수가 한국의 수출에 몇 개월 선행하는 모습이 확인된다. (참고: 최근 2개월 한국 수출 자료를 업데이트 하지 않았다)
지난달 BREXIT가 앞으로 어떻게 경제지표를 만들어 갈지 알 수 없다. 일단 4월까지의 OECD 선행지수(7/7 업데이트)는 하락폭을 줄였음이 확인된다. 일단 바닥을 보이고 반등하는 모습이라 고무적이지만 그 수치가 크지 않다. 6월의 영국충격을 감안하면 아직 모르겠다..
요즘 고민은 물가상승 = 경기침체의 공식이 이번에도 적용되는지..
아니면 다른 형태로 경기침체가 발생될지 하는 점이다..
얼마 전에만 해도 물가상승이 경기침체를 가져올 것이라 보았고 지금도 마찬가지다.
다만 뭔가 계속 불완전하고 무언가 빠진게 많다는 막연한 느낌이 든다..
.. 답이 없는 정치 사회적 이슈가 아니길 바래본다..
또 하나 개인적으로 조금 의아한 것이 있다.
과거 OECD 선행지수를 볼 때 한국의 선행지수는 보질 않아 다른 지수들과 비교해 볼 일이 없었다. 그런데 이번에 한국 선행지수도 같이 받아 다른 국가들과 비교해봤는데 다소 놀라운 결과가 나왔다.
그건 98년 이후 "한국 선행지수"가 "G7, OECD, OECD + Major Six (브라질, 중국, 인도, 인도네시아, 러시아, 남아프리카) 선행지수"보다 선행하는 모습을 보인다는 것이다.
일반적으로 우리나라는 수출국가로 해외시장에 큰 영향을 받는다고 알려져있다. 홍박사님이 언급하신 채찍효과가 좋은 예가 된다. 채찍효과가 정말 옳다면 채찍의 끝에 위치한 우리나라의 선행지수는 적어도 G7 국가의 선행지수에 후행해야 하는게 아닐까? 어째서 우리나라의 선행지수가 선행하는 모습이 보여질까?
관련된 생각을 좀 더 이어갈 필요가 있어보인다...
--
-- 이런....
앞으론 월별 통계 일정을 어디서든 구해야겠다..
7/12
Suspension of OECD Composite Leading Indicators until September 2016
http://www.oecd.org/std/leading-indicators/suspension-of-oecd-composite-leading-indicators-until-september-2016.htm
The outcome of the recent (23 June) Referendum in the United Kingdom is another such significant unexpected event, which is affecting the underlying expectation and outturn indicators used to construct the CLIs regularly published by the OECD, both for the UK and other OECD countries and emerging economies. While data collected prior to the UK referendum pointed to stable growth momentum in the OECD area and growth picking up in emerging economies, the underlying data that capture subsequent and potentially significant changes in expectations will not be available until early September.
As a consequence, to avoid providing an inaccurate and potentially misleading assessment of the short to medium term outlook, it has been decided to suspend the release of the OECD CLIs until 8 September 2016.
2016년 3월 17일 목요일
US Retail Sales, Inventories, Dollar Index And Export For korea
개인소비와 소매판매의 상관관계가 있다. 당연하다.
그리고 변곡점에서 개인소비보다 소매판매의 변동폭이 더 크다.
실질소매매출과 실질개인소비모두 위로 꼬리를 올렸다. 이것이 추세가 되는지 알 수 없다. 일단 이정도.
yoy 소매재고/소매판매 = 파란선
yoy 한국 수출 = 주황선
수출은 역수를 취했다.
홍박사님의 책 "환율의 미래"에서 미국의 재고와 수출의 상관관계가 언급된다.
이들의 역의 관계가 매우 잘보임.
추가 3/30) 홍박사님의 책에서 언급된 자료가 아니라 홍박사님 블로그에 언급된 자료였음.
소매 매출 yoy = 파란선
소매 재고 yoy = 주황선
yoy 소매 매출이 반등하는 모습이 보인다.
yoy 매출의 증가속도가 yoy 재고보다 빠르다면 이는 한국의 수출증가에 좋은 영향을 미칠 수 있다.
yoy dollar index (broad, major) = 주황,회색
yoy 한국 수출 = 파랑 (역수를 취했음)
yoy dollar index와 수출도 높은 상관관계를 보인다
재미난건 dollar index가 오르면(달러강세) 수출이 감소하는 모습을 띄고
dollar index가 내리면(달러약세) 수출이 증가하는 모습을 띈다.
중국도 위와 비슷한 모습을 띈다.
dollar index의 증가율이 점차 낮아지는 모습.
수출의 증가가 기대되는 부분.
위 두 지표를 통해 볼 때 수출의 감소폭이 다소 줄어들 수 있다는 희망을 가져본다. 미국의 경기가 살아나며 소비가 증가해준다면 수출의 증가도 희망해 볼 수 있는 부분. 경기가 살아날 수 있을지는 아직 잘 모르겠지만 후행지표인 실업률을 보아도 그렇고 물가 등 다른 지표들을 볼 때 조금 기대되는 부분이 있다.
--
피드 구독하기:
글 (Atom)