레이블이 물가인 게시물을 표시합니다. 모든 게시물 표시

2017년 10월 16일 월요일

환율 실험 1.

과거 미국 유학시절 환율이 크게 출렁이면서 큰 손해를 봤다.
학비를 내야 하는데 환율 때문에 약 20~30%정도 더 많은 돈을 학비로만 지출해야 했고 당시 이명방을 엄청나게 욕했던 기억이 있다. 환율방어 한답시고 환율만 주구장장 올리다가 금융위기가 터지니 한번에 쭉 올라버린 환율은 이후로도 노무현 시절의 환율로 돌아오지 못했다.

날라리 학생이던 내가 유일하게 내 전공교수와 말이 통했던 주제가 하나 있는데 그건 환율.
당시 환율로 스트레스 받았던 나는 환율이라는게 뭔지 고민을 해봤고 데이터 증명없이 나만의 hypothesis를 만들어 교수에게 찾아갔다.

내 가설은 이렇다.

우선 환율이란 다른 국가가 우리나라의 돈에 지불하는 돈의 '비율'.
그 말은 각 국가의 화폐는 가격이라는 것이 있고, 이 가격은 환율시장의 수요와 공급을 통해서 변한다.

그런데 가격이라는게 뭘까?

가격(=P) = 생산비용(C)+부가가치(VA)이다.
그래서 수익이 높으려면 비용을 줄이던지 부가가치가 높은 물건을 팔아야 한다.

이것을 화폐의 가격에 똑같이 적용시킨다면,,

화폐가격 = '생산비용(=물가)' + or * '부가가치(=이자)'로 생각해볼 수 있다.
the price of money = CPI + or * Interest Rate

결국 이자라는 것은 화폐가 창출해내는 부가가치이고, 물가는 화폐의 가장 기초단위의 비용 혹은 가격이 된다. 따라서 이 둘을 더한 것 혹은 곱한 것이 화폐의 가격이라고 봤다. 다만 생산과 통화량을 고려하지 않고 이렇게 단순화 해도 되는지에 답을 하지 못해 진전이 없었다. 아마도 귀차니즘 + 덜 확립된 지식들로 인해 많은 생각들이 머리속에 떠다니기만 했기 때문일테다...

교수는 괜찮은 아이디어라며 이 생각을 더 발전시켜서 간단한 공식화를 해보자고 했지만
당시 친하게 지내던 다른 어르신들과 술자리를 많이 갖던 터라 결국 아이디어만 남았고, 졸업 때 thesis는 다른 주제로 대체 후 졸업했다.

말이 길게 다른 곳을 샜다.

아무튼 추석 즈음 듀프레인님의 블로그에서 재미있는 블로그를 봤다.
정보전달경제학?? 이라는 블로그의 글.
대충 보니 물리학자가 자신의 이론을 토대로 경제를 설명하고 있는데, 금리와 환율부분을 설명한 것은 그나마 공식만 따로 떼어서 이해를 하려고 노력은 할 수 있지만 다른 내용은 그냥 멍만 때리다 끝났다.

아무튼 재미났던 이자율.

V=PY/M
V=NGDP/M

요 공식을 기초 가공해서 이자율을 계산한 것인데, 정말 NGDP와 통화량의 비율이 이자율과 얼추 맞아 떨어진다. (각 국마다 조금씩 다른 점이 있지만 크게 보면 일맥상통하는 듯)

관련 내용은 듀프레인님의 블로그에 더 자세하게 있으니 확인하면 된다.

http://runmoneyrun.blogspot.kr/2017/09/elongated-interest-rates-vs-ngdpmb.html

log r = w + log (NGDP/MB)^(1/c)

http://informationtransfereconomics.blogspot.kr/2013/08/the-interest-rate-in-information.html

결국 이자율은 생산(demand)와 통화량(supply)이 정하는 것.
그리고 이자율 그 자체로 생산과 통화량을 포함하고 있으니 한 나라의 화폐가치를 구할 때 이자율을 보는 것 만으로도 충분하다는 것.

이런 생각이 들자마자 과거 내가 생각했던 공식을 조금 가공해서 환율을 만져보기로 했다.

일단 환율은 통화간 비율이기에 원화의 가격과는 조금 다르다.
따라서 물가도 역시 국가간 비교를 해야하고, 금리 역시 국가간 비교를 해야만 한다.
이 비교 방법은 쉽게 비율과 차로 하기로 했다.

다만 금리를 비교할 때 미국은 기축통화라는 점을 감안해서 가중했다.

그렇게 해서 그린 차트


계수들 조정이나 다른 부분들이 아직도 조정되야 할 것들이 많아 괜찮은지 나쁜지 잘 모르겠다. 조금씩 가공하면서 식을 만들어 보면 재미난 그림이 나올 수 있을것 같다는 생각은 든다.

식은 아직도 조정하고 손봐야 할게 많아서 이번 글에는 올리지 않는다.
위 차트에 쓰인 식은 가공하고 가중한 것이 있지만 기본틀에서 크게 벗어나지는 않았다.


--

http://informationtransfereconomics.blogspot.kr/2017/01/dynamic-equilibrium-presentation.html

---

(추가)
방금 엑셀작업 중 논리상 오류 확인.
수정후 다시 확인하면 뭐 좀 있어보이던 그림이 뭐도 없는 그림으로 바뀐다.
가설을 다시 세우던지 뭘 다시 봐야 할 듯..

2016년 6월 6일 월요일

개인노트


소득과 소비는 상관관계가 있다. 이는 과거 글에서 확인했다. 

다시 확인하면 위의 소득은 물가를 조정한 시간당 임금이 되고 소비는 물가를 조정한 개인소비가 되는데 이 두 지표간 상관관계가 00년~07년 사이엔 역의 관계를 보이지만 이 시기를 제외하면 소득과 소비는 높은 상관관계를 갖는다. 또 위 사이 시기를 제외하면 소득이 소비를 다소 선행하는 모습도 보인다.

그런데 소득에서 궁금했던게 있었다. 만일 개개인의 소득이 될 수 있는 시간당 임금을 경제 전체의 소득으로 보면 어떤 모습이 될까하는 점이다. 

전체 소득이라는 것은 결국 "총 노동자 * 임금"이 된다. 그런데 여기서 고려해야 하는 것이 고용(혹은 실업률)은 경제의 후행지표라는 것. 이는 결국 경기 방향을 예측하는 지표가 아니라 확인하는 지표라는 점이다. 

그럼에도 내가 궁금했던 점은 소비와 소득의 변화율 차이.
소득의 변화율 차이가 소비의 변화율 차이에 비해 많이 낮다는 점이다. 
만일 시간당 소득을 전체 소득으로 바꿔보면 이 변화율에 변화가 있을까? 

(여기서 변화율의 차이라는 것은 최고점과 최저점의 차이를 의미한다)

(내용전달에 문제가 있어 수정)


결과는 생각보다도 놀라웠다.

우선 두 지표의 민감도는 예상대로 개인 소비가 더 높게 나타났다. 즉 소비가 소득을 선행했다는 의미이다. 이는 꽤나 생각해볼만하다. 개인의 소득이 소비를 선행해서 이끌고 가는 것이 아니라는 해석도 가능하기 때문이다.

내가 궁금했던 질문인 변화율의 차이는 물가를 감안한 두 지표의 변화율 차이는 비슷하게 나왔다. 물가를 감안하지 않은 두 지표의 경우 보는 시각과 시점에 따라 소득이 소비보다 더 큰 변화율을 보인다고 해석될 수 있다. 하지만 90년 이후엔 두 지표의 변화율 차이는 크지 않다.

이것이 무엇을 의미하는가?

(삭제)
일단 이런저런 이야기가 나올 수 있지만 이는 차후에 더 생각해보도록 하고 문득 물가와 전체 소득간 상관관계가 궁금해져 찾아보았다.


결과는

1. 90년 이후 전체소득의 변화폭이 물가보다 높다.
2. 90년 이전까진 전체소득이 물가를 선행하는 모습이 보인다.
3. 하지만 90~00년 사이에선 두 지표간 상관관계가 높지 않다.
4. 00년 이후엔 비슷한 추세를 보이며 동행하였지만 12년 이후 다시 상관관계가 낮아졌다.

마찬가지로 관련해 이런저런 이야기가 가능하지만 일단 이정도로 둔다.


그나저나 AHE/CPI보다 전체소득/CPI가 사이클을 이해하는데 더 좋다.
앞으론 위 지표를 더 애용해야겠다.

2015년 10월 2일 금요일

물가 그리고 명목 급여


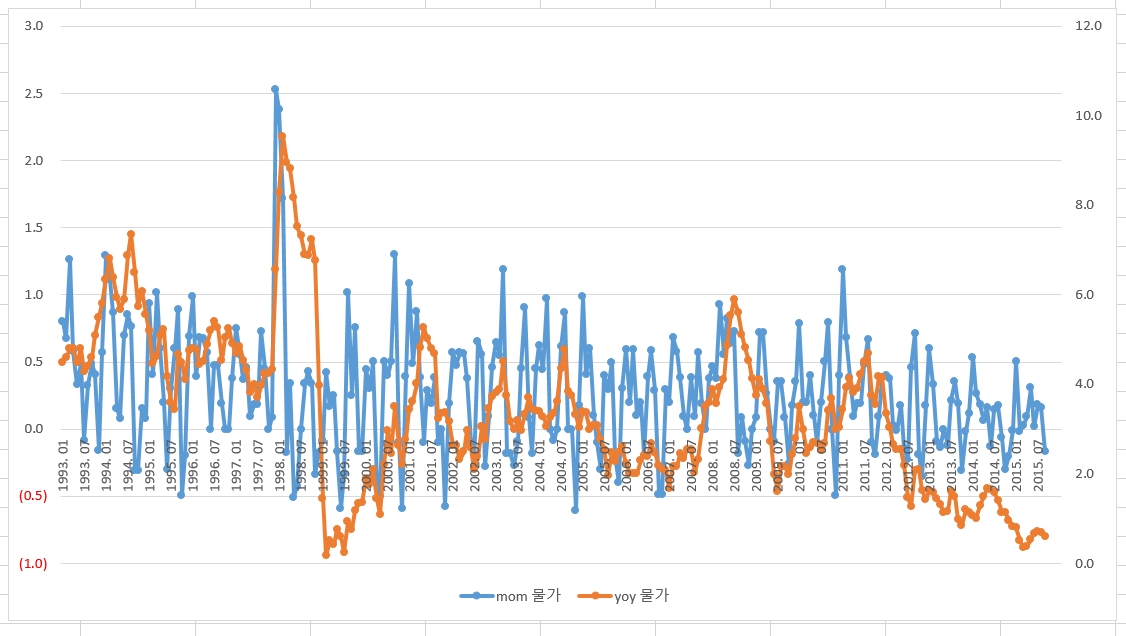
◇ 9월 소비자물가지수는 전월대비 0.2% 하락, 전년동월대비 0.6% 상승

◇ 농산물및석유류제외지수는 전월대비 0.1% 하락, 전년동월대비 2.1% 상승,
   식료품및에너지제외지수는 전월대비 0.1% 하락, 전년동월대비 2.5% 상승

◇ 생활물가지수는 전월대비 0.1%, 전년동월대비 0.2% 각각 하락,
   신선식품지수는 전월대비 1.6% 하락, 전년동월대비 0.7% 상승

http://kostat.go.kr/portal/korea/kor_nw/2/1/index.board?bmode=read&bSeq=&aSeq=348735&pageNo=1&rowNum=10&navCount=10&currPg=&sTarget=title&sTxt=


mom 기준 소비자물가가 마이너스 증가율을 보였다. yoy 기준 물가 역시도 계속해서 하락하는 추세를 보여주고 있다. "한국은행은 디플레이션 우려에 대해서 근원물가와 기대인플레이션을 이유로 디플레이션은 아니라고 생각"하는듯 하다. (머니투데이, 정혜윤)

가격이 수요와 공급에 따라 결정된다고 본다면 공급이 많았거나 수요가 적었거나 혹은 둘 모두의 이유로 소비자 물가가 마이너스 증가율을 보였다고 볼 수 있다.

그런데 나 개인적으로는 내수침체의 이유로 수요 감소를 공급의 증가보다 더 큰 이유로 주목해서 보고 있다. 그리고 수요 부진의 원인으로 명목급여의 yoy 증가율을 우선 꼽고있다.


명목급여의 yoy 움직임을 보면 12년을 기점으로 증가율이 낮아지고 있다.
올 해 2분기 모습을 보면 하락추세가 진정되는 모습도 보이지만 그럼에도 불구하고 93년 이후부터 현재까지의 보면 14년 이후 명목임금 성장률은 IMF와 08년 금융위기 때 만큼이나 낮게 유지되고 있다. 소비의 원천이 소득인데 소득이 이렇게 정체되어 있으니 소비가 늘어날리가 없다.

그럼 지금 우리나라 내수를 위해서 정부가 시장에 개입해 급여를 인위적으로라도 올려야 하나?

개인적으로 정부가 시장개입을 통해 급여를 올려 경제가 살아났다는 케이스를 아직 들어보지 못했다. 급여를 억지로 올리면 기업의 소득이 감소하고 기업의 소득이 감소하면 투자가 줄고 투자가 줄면 다시 소득이 줄고 소득이 줄면 소비가 줄어드는 악순환에 빠질 가능성이 있기 때문이다.

이럴 땐 차라리 환율절하를 통해 기업은 원가구매력을 높이고 소비자는 소비력을 높여 전체적으로 내수를 활성화 시키는게 어떤가 싶다. 아주 뚜렷한 증거는 없지만 난 정부가 환율시장에 빈번하게 개입하며 환율하락을 저지하고 있는게 아닌가 생각한다. 그게 아니라면 지금의 거대한 무역흑자기조에서도 환율이 올라가는 것을 쉽게 납득하기 어렵다.

난 수요와 공급의 특성 차이로 인해 주식시장을 이해하는데 공급보단 수요가 더 중요하다고 본다. 그것은 공급과 수요의 특성 때문이다.

수요는 보통 공급보다 민감하게 반응해 먼저 움직이곤 하지만 공급이 수요보다 가속도가 더 빨라 수요보다 늦게 움직이지만 더 빠른 증가율을 보여 결국 공급과 수요의 불균형을 초래하고 바로 이것이 거품의 한 형태라고 본다. 바로 이런 이유로 주식시장을 이해하는데엔 공급보단 수요의 움직임을 먼저 확인해야 한다고 생각하는 것이다. 그리고 수요를 결정하는 중요 요소가 임금과 물가 아닌가.

아무튼 명목임금의 증가율이 낮다. 정부는 억지로 시장에 개입해 이 임금을 올릴 것이 아니라 차라리 금리나 환율을 통해 구매력을 높이는게 좋다고 보고 특히 환율이 좋은 수가 아닐까 생각한다.

2015년 4월 20일 월요일

3월 PPI와 잡생각...

MV=PY
MV=명목GDP
PY=명목GDP

통화량 * 통화유통속도 = 가격 * 생산

가격 = (통화량 * 통화유통속도)/생산

생산 Y는 실질GDP이니 결국 가격 P는 명목GDP/실질GDP가 된다. 우리가 알고있는 물가지수중 하나인 GDP디플레이터가 명목GDP/실질GDP인 것은 바로 위 방정식에서 돌출된 것이다. 그래서 가격 P는 물가이기도 하다.

다시 공식으로 돌아와서..

물가와 통화량와 통화유통속도 그리고 명목GDP사이에는 비례적 관계가
물가와 생산과 실질GDP 사이에는 반비례적 관계가 형성됨을 위 공식이 말하고 있다.
미분(순간변화율)을 하더라도 같다.

그럼 생각해보자..
우리나라 소비자물가 상승률은 높지 않다. 생산자물가 또한 마찬가지이다.
그렇다면 명목GDP의 상승률이 실질 GDP의 상승률과 비교해 상대적으로 낮아야 한다.
또 통화증가율이 낮아야 하고 유통속도증가율 또한 낮아야 한다.

그런데 지금 통화증가율이 문제가 된다.


통화관련 지표가 모두 상승하고 있다.

특히 M1의 yoy는 12년 이후 계속해서 상승하고 있는 모습인데 yoy 소비자물가증가율은 이와 정 반대로 12년 이래로 계속해서 하락하고 있다.

(통화량 * 통화유통속도)가 물가와 비례관계인데 이렇게 통화상승률과 물가상승률이 반대 방향으로 가는 것은 결국 통화유통속도증가율이 물가상승률을 떨어트리는 원인인 것이다.

화폐의유통속도의 사전적 의미는
"화폐유통속도는 일정 기간 동안 돈의 주인이 몇번 바뀌어서 움직였는지를 뜻한다. 화폐 한 단위가 일정 기간 동안 경제 구성원들의 상품이나 용역거래 혹은 소득거래에 평균적으로 몇회 사용되었는가를 나타내는 지표다.
[네이버 지식백과] 화폐유통속도 [velocity of money] (한경 경제용어사전, 한국경제신문/한경닷컴 )"

즉 화폐와 실물간의 교환이 얼마나 빈번하게 일어났는지를 의미하니 이는 소비가 얼마나 활발히 일어나는지를 의미하는 것이고 결국 지금 우리나라 내수시장의 소비부진을 알 수 있다.

소비는 계속 부진한데 증시는 계속 달린다..

그럼 증시가 경기에 선행하는 것일까?

아직 알 수 없다...
다만 KOSPI는 달리고 싶다...